Chute dans un magasin sur sol glissant : responsabilité, preuves et indemnisation selon les règles
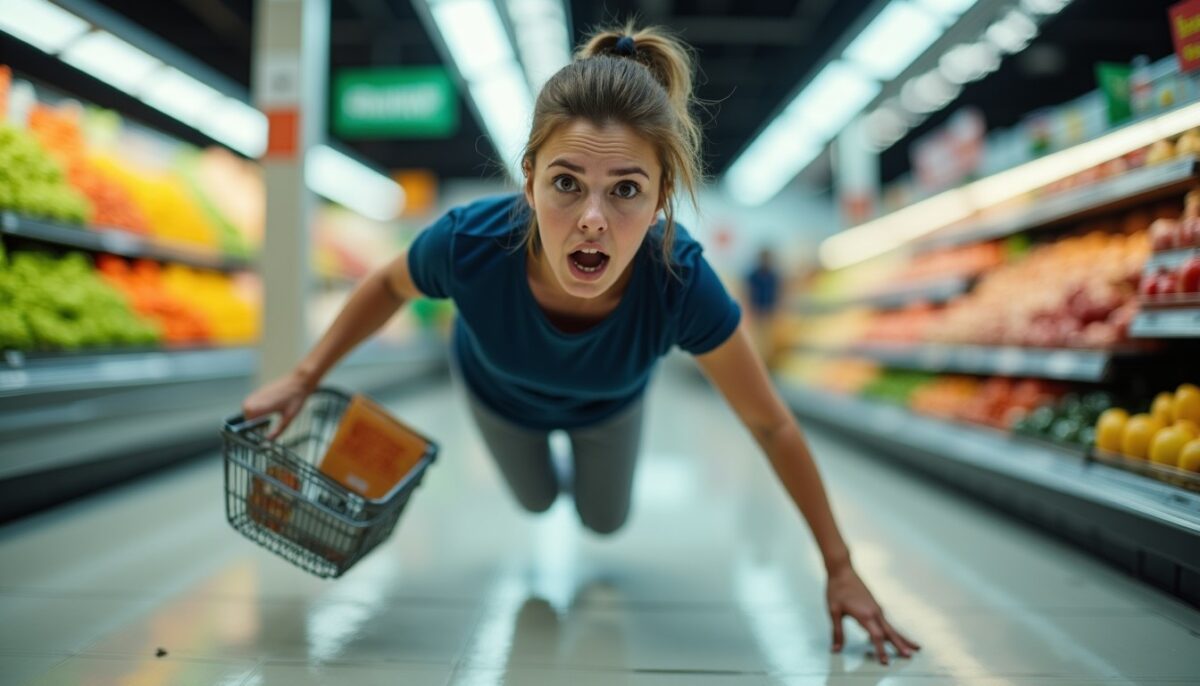
Une simple flaque peut suffire à provoquer une chute grave dans un magasin. Le vrai sujet reste le même : le magasin a-t-il respecté son obligation de sécurité ? Selon les circonstances, la responsabilité du commerçant peut être engagée et donner lieu à une indemnisation des préjudices corporels.
Pour agir efficacement, vous devez comprendre les mécanismes juridiques, rassembler des éléments concrets et dialoguer avec les assurances. Ce guide détaille les étapes, avec des repères récents et des exemples utiles.
A voir aussi : Accident portière déjà ouverte : responsabilité et partage des torts, décisions récentes et preuves
En bref
- La clé est l’existence d’un manquement à l’obligation de sécurité du magasin
- La victime doit réunir des preuves immédiates : photos, certificat médical, rapport d’incident
- Les assurances examinent la cause du glissement, la signalisation et les délais d’intervention
- Les montants varient fortement selon la gravité, les arrêts de travail et les séquelles
- La chronologie des démarches influence souvent l’issue amiable ou judiciaire
Comprendre la responsabilité d un magasin lors d une chute sur sol glissant
Une chute dans un magasin sur sol glissant ouvre souvent un débat : le sol présentait-il un danger anormal ? Si l’enseigne a laissé perdurer le risque ou n’a pas sécurisé la zone, sa responsabilité civile peut être retenue. L’objectif est de vérifier le lien entre l’état du sol et le dommage.
Lire également : Vos salariés roulent plus de 30 km par jour : dates clés pour l’aide grands rouleurs 2026
En pratique, les juges comparent les mesures attendues et celles réellement mises en place : nettoyage, balisage, information du public. Les éléments factuels pèsent plus que les impressions. Le dossier doit montrer un défaut d’entretien ou une signalisation insuffisante.
Deux notions reviennent. La faute au sens de l’article 1240 du Code civil, et la responsabilité du fait des choses relevant de l’article 1242 du Code civil. Le sol ou un objet déclencheur fait souvent partie du mécanisme d’imputation.
| Élément vérifié | Ce que recherchent les assureurs | Ce que vous devez produire |
|---|---|---|
| État du sol (eau, gras, produit nettoyant) | Présence d’un danger anormal et récent | Photos datées, vidéos courtes, témoignages |
| Signalisation et balisage | Visibilité du risque pour un client raisonnable | Constat d’absence de panneau, croquis de zone |
| Délai d’intervention | Temps écoulé entre le risque et sa sécurisation | Heure, demande au personnel, rapport d’incident |
| Conséquences médicales | Nature des blessures et date de consolidation | Certificat médical initial, arrêts de travail |
Qui est responsable : magasin, service de nettoyage ou client ?
La responsabilité du magasin est la plus fréquente lorsque le sol glissant résulte d’un manquement d’entretien ou de prévention. Un sous-traitant de nettoyage ne supprime pas automatiquement l’imputabilité de l’enseigne, car le public doit rester protégé. Les faits guideront l’analyse.
Un partage peut toutefois être discuté si la victime adopte un comportement manifestement inadapté. Courir dans un rayon humide, ignorer une zone expressément signalée ou porter des chaussures clairement inadaptées peut réduire l’indemnisation. Le débat porte sur la vigilance attendue.
En parallèle, une cause extérieure peut être invoquée. Un événement imprévisible, comme un acte de vandalisme ou une rupture d’équipement soudaine, peut limiter l’obligation de réparation si l’enseigne prouve l’absence de possibilité d’intervention. La charge de la preuve repose sur celui qui conteste.
Liste pratique : vérifiez les points qui structurent le dossier.
- Sol : type de liquide, épaisseur supposée, présence de poussière ou de graisse
- Zone : couloir, entrée, rayon, zone technique, marche ou tapis
- Signalisation : panneau, rubalise, employé présent, éclairage
- Intervention : délai de nettoyage, remise en état, fermeture temporaire
- Victime : marche normale, regard vers l’environnement, chaussures
Exemple concret : en France, certaines enseignes font appel à des sociétés spécialisées. Même si la prestation vient d’un tiers, le magasin reste généralement en position de garantir l’accès sûr. Ce point a été discuté lors de contentieux, notamment quand des zones humides restent ouvertes.
Entité utile à connaître : la CNIL encadre les conditions de conservation des images. Si vous demandez une capture, le magasin doit respecter la finalité et la durée. Cette dimension peut influencer votre stratégie de demande de preuves.
Quels délais et quelles preuves renforcent une demande d indemnisation ?
Les premières heures comptent pour une chute dans un magasin sur sol glissant. Sans éléments datés, l’explication du glissement peut devenir contestable. Vous devez sécuriser le dossier : constat du lieu, état du sol, blessures et suivi médical.
Un certificat médical initial établit la réalité des blessures et leur cohérence avec l’accident. Il sert de socle à l’évaluation des préjudices corporels. Le médecin peut aussi orienter vers l’imagerie ou des examens complémentaires.
Sur le terrain, exigez un rapport d’incident signé ou un document équivalent. Conservez une copie, même si l’enseigne propose un formulaire interne. Les assureurs demandent souvent une chronologie et des contacts identifiés.
Repères chiffrés, à utiliser comme point de cadrage. En 2023, la DGCCRF a publié des éléments sur les suites des signalements liés à la sécurité des consommateurs. Ces travaux rappellent l’importance des mesures de prévention. Pour les dossiers de terrain, le “déjà fait” ne suffit pas si la zone n’est pas sécurisée.
Concernant la mécanique juridique, l’INRS (Institut national de recherche et de sécurité) met en avant des leviers de prévention contre les chutes, notamment la gestion des sols humides. Même si la prévention vise d’abord le travail, les principes s’appliquent aux logiques d’entretien et de signalisation au public.
Que couvre l indemnisation après une chute sur sol mouillé, gras ou nettoyé récemment ?
Une indemnisation vise à réparer l’ensemble des conséquences : dépenses de santé, pertes de revenus, préjudice moral et souffrances. Elle s’appuie sur des postes évalués avec des documents médicaux. Les montants varient fortement selon la durée d’arrêt, la gravité et les séquelles.
En pratique, les assureurs distinguent la phase temporaire et la consolidation. Le calcul mobilise souvent les barèmes d’évaluation des préjudices corporels. Les chiffres “moyens” n’existent pas vraiment, car chaque dossier présente une gravité spécifique.
Une difficulté fréquente réside dans la sous-estimation des troubles fonctionnels. Une entorse peut sembler mineure au départ. Le suivi médical doit donc être cohérent, sinon la demande de revalorisation peut être refusée ou réduite.
Cas d usage par profil
Adaptez vos démarches selon votre situation. Les preuves prioritaires changent selon le contexte.
- Personne âgée : priorisez les examens des articulations et les justificatifs d’aide à domicile.
- Employé en arrêt : réunissez les arrêts de travail, bulletins et retentissement sur le poste.
- Enfant : conservez le suivi orthopédique et les comptes rendus de rééducation.
- Personne avec handicap : documentez l’accessibilité, la signalisation et l’impact fonctionnel.
Erreurs fréquentes à éviter
Certaines pratiques affaiblissent inutilement une demande. Elles se répètent dans les dossiers gérés par les assurances.
- Signaler l’accident sans demander de rapport d’incident écrit.
- Attendre trop longtemps pour photographier la zone et les traces au sol.
- Consulter tardivement, ce qui fragilise la cohérence entre blessure et chute.
- Accepter une quittance sans vérifier les postes et les justificatifs.
Comment contester une proposition d assurance après une chute dans un magasin ?
Une proposition d’indemnisation n’est pas un verdict. En cas d’écart entre vos séquelles et l’offre, une contestation structurée devient possible. Les assureurs attendent des documents médicaux précis et une argumentation sur les postes manquants.
La stratégie passe souvent par l’expertise médicale, une contre-expertise ou une demande de provision. Si le dialogue bloque, la mobilisation d’une protection juridique peut financer certains frais de procédure. Le choix dépend du risque et du niveau de preuve.
Gardez la chronologie : déclaration, certificat initial, examens, consolidation. La cohérence entre ces étapes renforce la crédibilité de la demande et limite les contestations liées à la causalité.
En cas de litige, la partie adverse peut s’appuyer sur l’absence de danger anormal ou sur une imprudence. Vous devez alors contrer par la matérialité : photos, témoins, rapport, et détails sur la configuration du sol.
Repères réglementaires et sources pour étayer le dossier
Pour consolider votre position, appuyez-vous sur des références reconnues. Le cadre civil français fixe les bases de la réparation et de la responsabilité. La pratique de prévention éclaire aussi l’analyse des mesures prises au moment de l’accident.
Sources :
Code civil, articles 1240 et 1242 (responsabilité civile, fait générateur et responsabilité des choses).
CNIL, recommandations sur la conservation des images et la protection des données.
INRS, prévention des chutes liées aux sols glissants et à la gestion des surfaces.
En complément, vous pouvez consulter les travaux de la DGCCRF publiés en 2023 sur la sécurité des consommateurs. Ces éléments rappellent l’importance des mesures de prévention et de la maîtrise des risques dans l’accès au public.
Chute dans un magasin sur sol glissant : qui est responsable par défaut ?
Le magasin peut être tenu responsable si le sol présentait un danger anormal et si l’enseigne n’a pas mis en œuvre une prévention suffisante. Les juges examinent la signalisation, l’entretien, le délai d’intervention et le lien entre le glissement et la blessure.
Un panneau sol glissant suffit-il à écarter la responsabilité ?
Pas automatiquement. Un balisage tardif, mal placé, ou insuffisant peut laisser subsister un manquement. Les circonstances priment : visibilité pour un client raisonnable, durée pendant laquelle la zone est restée dangereuse, et rapidité des actions de mise en sécurité.
Quel document médical déclenche le mieux une indemnisation après une chute ?
Le certificat médical initial est déterminant. Il relie les blessures à l’accident et ouvre la voie aux évaluations ultérieures. Ensuite, les comptes rendus de soins, les arrêts de travail et les examens consolident la demande sur les préjudices.
Le magasin peut-il réduire ou refuser l indemnisation en invoquant ma prudence ?
Oui, une réduction peut être discutée si votre comportement a contribué au dommage. Courir, ignorer une zone clairement signalée ou adopter une conduite manifestement inadaptée peut jouer. Toutefois, l’enseigne doit aussi prouver qu’elle a correctement sécurisé l’accès.
Que faire si l assurance propose une somme jugée trop basse ?
Rassemblez les éléments manquants : justificatifs médicaux, retentissement fonctionnel, pertes établies. Demandez une réévaluation poste par poste. Si nécessaire, envisagez une contre-expertise, puis une contestation formelle via l’assureur ou, en dernier recours, la voie judiciaire.
Si vous avez vécu une chute dans un magasin sur sol glissant, commencez par sécuriser vos preuves et votre suivi médical. Une démarche rapide améliore vos chances d’obtenir une indemnisation cohérente, à la hauteur des préjudices corporels. Agissez maintenant, et gardez la chronologie.